Querer contribuir no siempre basta: de la conciencia ciudadana a la acción
“Esta noche lo hago”.
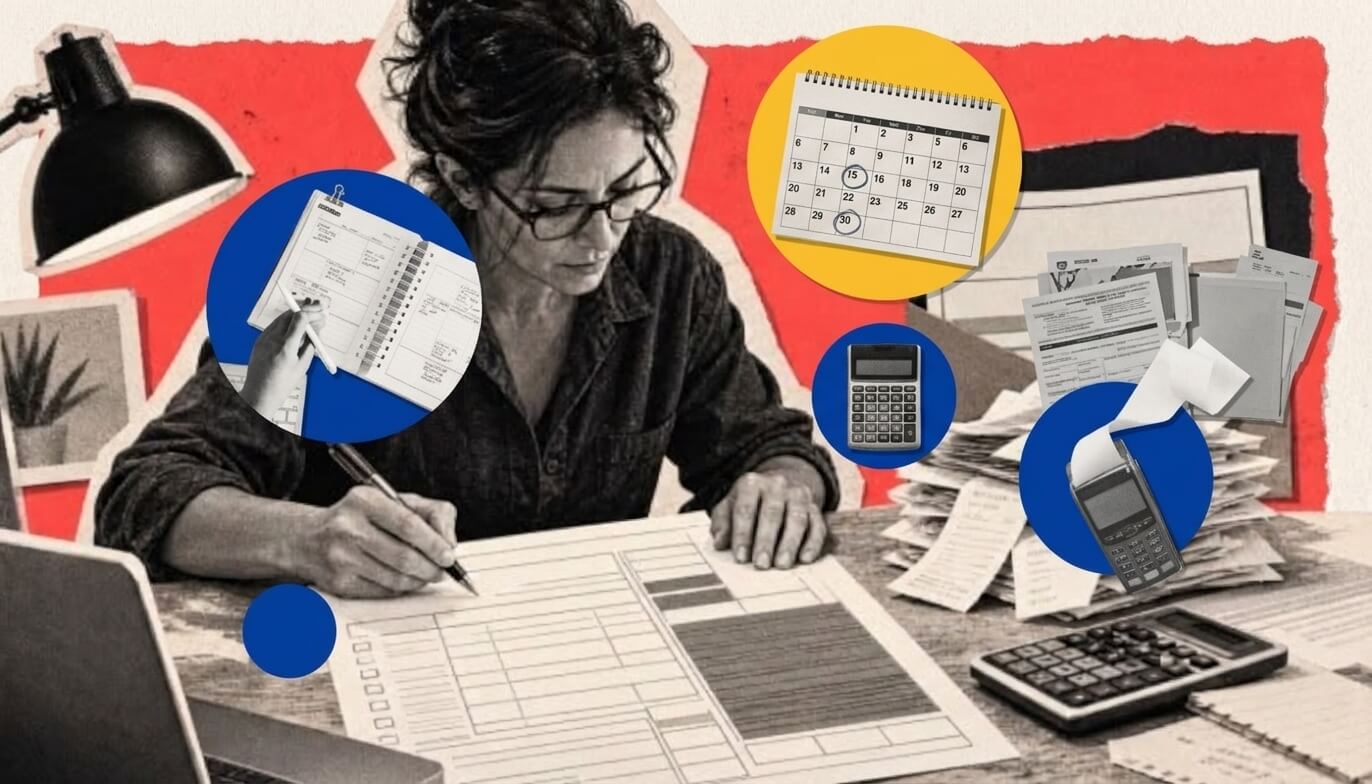
Imaginemos a Laura, una profesional independiente que acaba de recibir un aviso sobre la presentación de su declaración. Sabe que debe hacerlo y tiene intención de cumplir. También reconoce la importancia de los impuestos para financiar los servicios públicos.
Abre el mensaje desde su celular, entre una reunión y otra. Encuentra varios párrafos con referencias normativas y un enlace. Decide dejarlo para cuando tenga tiempo de leerlo con calma.
Al llegar a casa en la noche, cansada, olvida realizar el trámite. El fin de semana, mientras conversa con una amiga, recuerda el trámite e intenta completarlo, pero le surge una duda y lo deja pendiente.
Llegó el vencimiento y Laura no presentó su declaración.
¿Le faltó información? ¿organización? ¿ayuda?
Con esta escena imaginaria, desde la administración tributaria podemos acercarnos a una pregunta relevante: ¿qué ocurre entre la intención de cumplir y la acción de cumplir?
En el post del 2020, La conciencia, la moral y la disciplina fiscal: su rol en el cumplimiento tributario, Dario González reflexionaba sobre los factores que impulsan el cumplimiento. Retomo esa pregunta desde la conciencia ciudadana y su relación con nuestras decisiones cotidianas.
La conciencia ciudadana, que, en el ámbito tributario, permite vincular nuestra contribución con el financiamiento de necesidades colectivas. También supone interesarnos por el uso de los recursos, exigir transparencia y participar en los asuntos públicos.
Esta dimensión es importante, porque el cumplimiento tributario involucra percepciones de justicia, confianza y responsabilidad compartida. Diversas publicaciones del CIAT y de la OCDE han abordado temas como moral tributaria y cultura tributaria, así como su relación con la confianza y las instituciones. Sin embargo, comprender por qué contribuir importa no siempre basta para hacerlo.
Volvamos a Laura: puede estar convencida de su responsabilidad y, aun así, postergar el trámite. Entre su disposición y el cumplimiento aparecen otras circunstancias: el tiempo disponible, la claridad de las instrucciones, la facilidad del procedimiento y la posibilidad de resolver sus dudas.
Es en ese espacio donde las ciencias del comportamiento aportan una mirada útil; ya que estudian cómo decidimos y actuamos, considerando factores como la atención limitada, la tendencia a postergar, los hábitos y la influencia del contexto.
Su aplicación en las administraciones tributarias permite examinar cómo las comunicaciones y los procedimientos pueden favorecer o dificultar el cumplimiento.
Con esta nueva perspectiva, te invito a ampliar las preguntas que nos hicimos al inicio de la historia: ¿entendió qué debía hacer?, ¿identificó la fecha de vencimiento?, ¿encontró fácilmente el trámite? ¿en qué paso se detuvo?
La conciencia ciudadana ayuda a comprender por qué contribuir importa. Las ciencias del comportamiento permiten explorar qué facilita o dificulta llevar esa intención a la práctica. Por supuesto, no olvidemos que existen dificultades económicas, barreras de acceso y decisiones deliberadas que requieren respuestas diferentes; por eso, la importancia de comprender dónde está el obstáculo nos ayudará a elegir una respuesta adecuada.
Para las administraciones tributarias, este enfoque plantea una oportunidad práctica: observar el recorrido que debe realizar una persona para cumplir, pero no olvidemos tener cuidado en esta intervención: utilizando información veraz, respetando los derechos del contribuyente y facilitando decisiones informadas. La confianza se pone en juego en cada interacción.
No sabemos qué habría ocurrido con Laura si hubiera recibido otra comunicación, que le hubiera permitido identificar estos tres elementos: qué debe hacer, hasta cuándo y cómo acceder al trámite. Precisamente por eso conviene observar, preguntar y evaluar antes de atribuir su incumplimiento a una falta de compromiso.
Los dejo con una última reflexión: además de explicar por qué es importante contribuir, ¿estamos siempre facilitando el camino para cumplir? ¿y esa facilitación fue confirmada con contribuyentes?
88 total views, 11 views today