Brasil: fuente de inspiración para administraciones tributarias del mundo
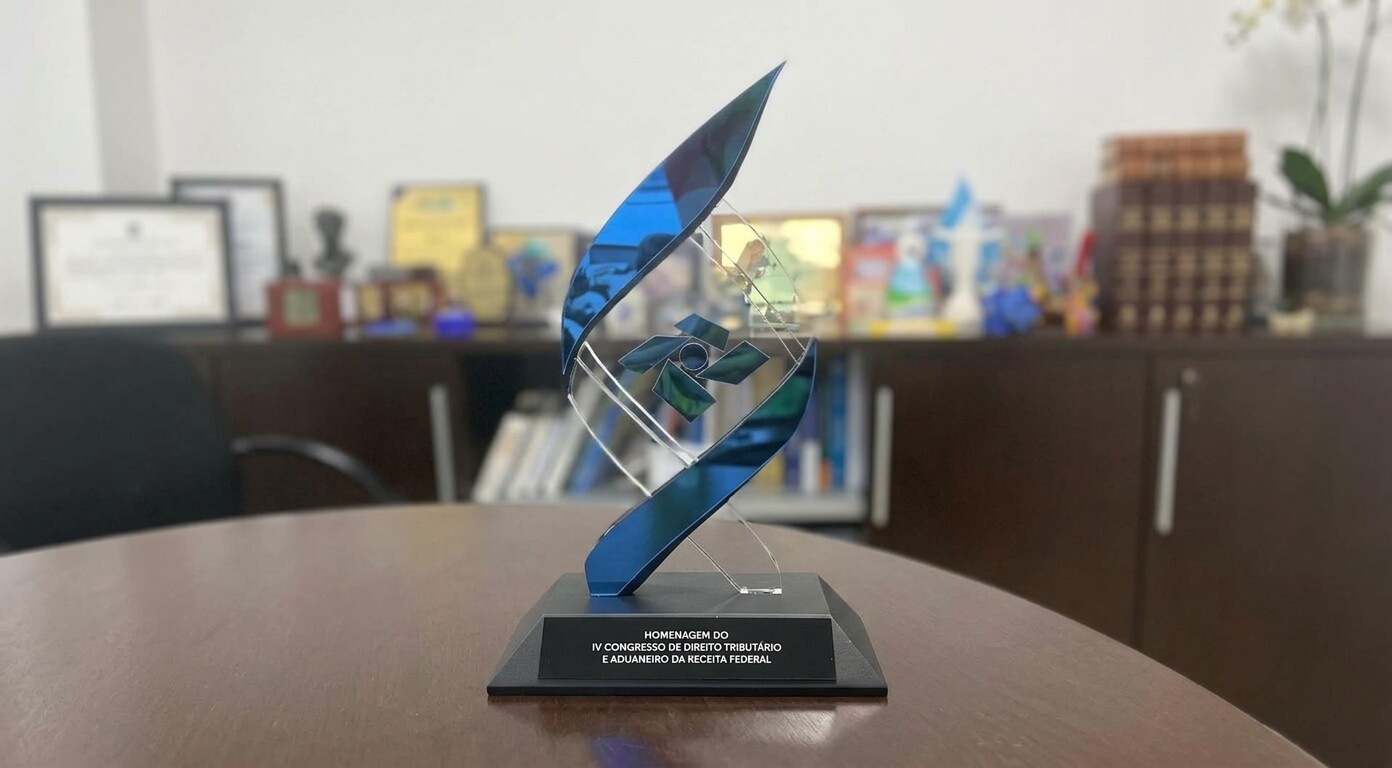
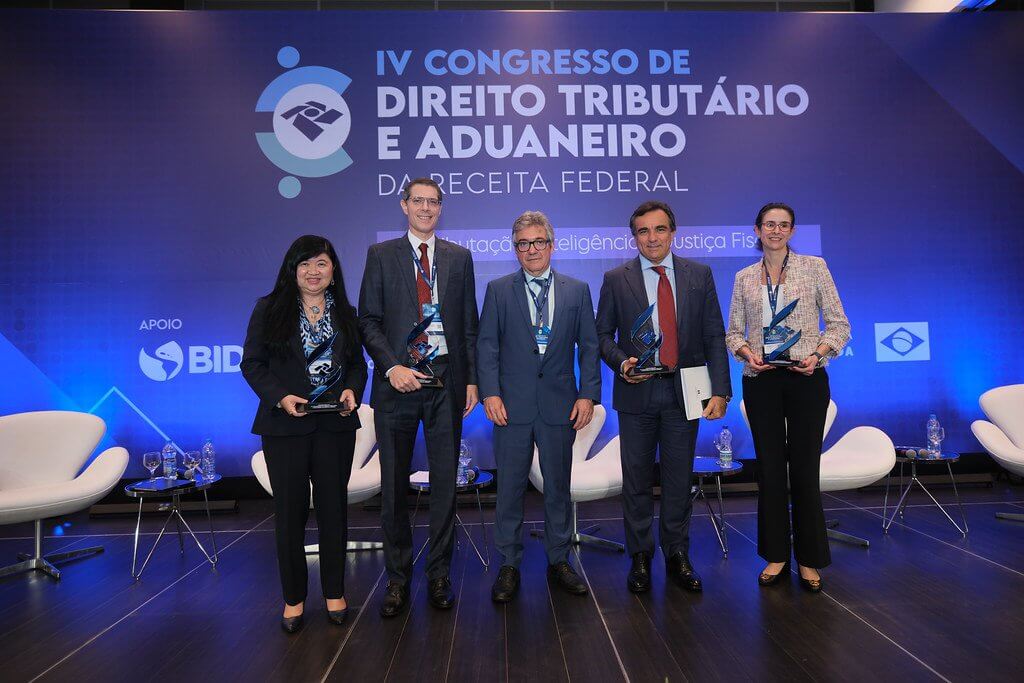
Del 14 al 16 de octubre de 2026 tuve el honor de participar en el IV Congreso de Direito Tributário e Aduaneiro, organizado por la Secretaria Especial da Receita Federal do Brasil (RFB), y de intervenir en un panel sobre la implementación del Instrumento Multilateral de la Acción 15 de BEPS junto con destacados profesionales brasileños.
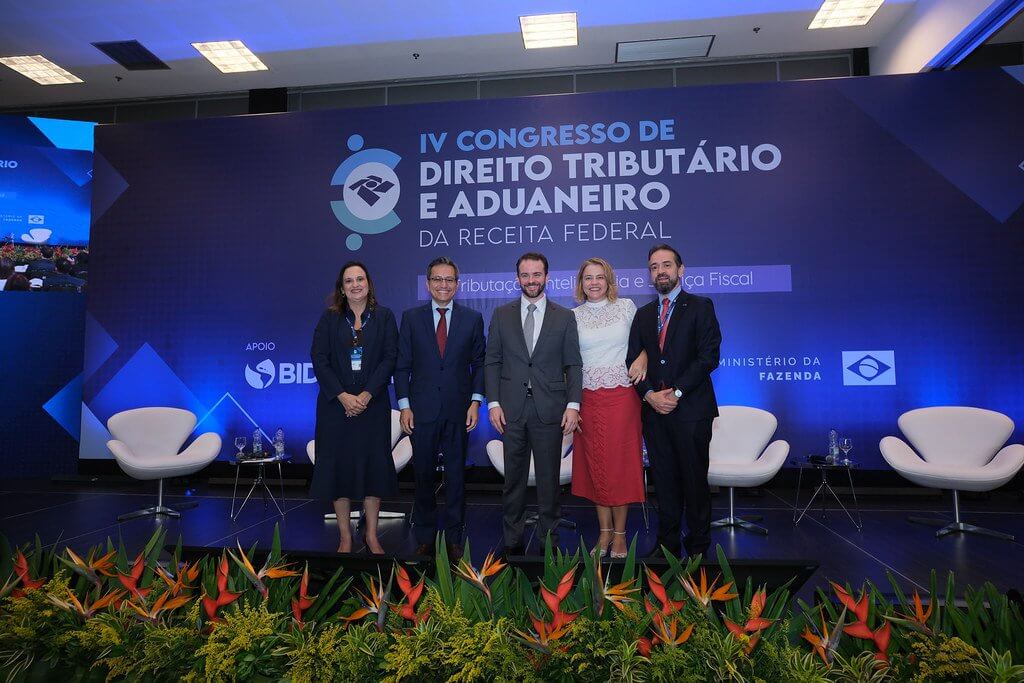
Más allá de los debates sobre tributación, inteligencia y justicia fiscal, el Congreso, que contó con más de 400 participantes presenciales y más de 9000 a distancia, desde diferentes medios de comunicación y de diferentes ámbitos de actuación, me permitió apreciar una transformación institucional que merece atención internacional.
En los últimos años se gestaron avances significativos e innovadores en materia de buena gobernanza y tecnología, así como una transformación cultural sin precedentes, que ha impactado en la mejora continua, la innovación, la gestión basada en la evidencia, la generación de confianza y la transparencia. Prueba de ello fueron los comentarios de los representantes del sector privado y de socios gubernamentales, que, en un tono sincero y citando experiencias concretas, expresaron en diversas oportunidades su gratitud hacia la RFB y el impacto positivo de su labor.
Quienes no están muy familiarizados con la experiencia de Brasil podrían preguntarse: ¿Qué hizo o qué está haciendo la RFB para alcanzar este nivel de desarrollo al que hago referencia? La respuesta es clara: trabajo duro, constancia, gestión del cambio, creación de espacios para la investigación y el desarrollo, elevado nivel de integración con otras administraciones tributarias y organismos internacionales, aplicación de diagnósticos y modelos de madurez innovadores, capacitación, inversión, uso intensivo de tecnología y visión de largo plazo, entre muchos otros aspectos.
Cabe destacar que la experiencia brasileña, por sus características particulares, no en todos los casos constituye un modelo que pueda trasladarse mecánicamente a otros países. No obstante, ofrece principios, ideas, técnicas y lecciones útiles para administraciones tributarias que buscan modernizarse. En adelante se destacan algunas de ellas, clasificándolas en seis ejes complementarios.
1. Digitalización integrada: de los trámites a los datos
El Sistema Público de Escrituração Digital (SPED) muestra que digitalizar no equivale a crear una aplicación aislada. Sus componentes —entre ellos ECD, EFD, NF-e y ECF— estandarizan registros contables, fiscales y documentos electrónicos, favoreciendo la trazabilidad y el intercambio de información.
Por su parte, eSocial integra datos laborales, previsionales y tributarios, mientras que DCTFWeb aprovecha información de eSocial y EFD-Reinf para la declaración de determinadas obligaciones. La eliminación efectiva de duplicidades, sin embargo, es gradual y depende de cada obligación y contribuyente.
En la atención, e-CAC y el Portal de Serviços da RFB amplían la posibilidad de realizar trámites a distancia; e-Processo facilita la gestión digital de expedientes; la Declaração Pré-Preenchida utiliza datos ya disponibles para reducir la carga de digitación y facilitar la revisión; y Receita Saúde registra electrónicamente recibos de servicios sanitarios. La evolución del CPF y su articulación con gov.br fortalece el acceso a servicios de identificación digital.
La integración también alcanza los registros: SINTER reúne información territorial y el Cadastro Imobiliário Brasileiro (CIB) busca facilitar la identificación nacional de inmuebles.
El CNPJ alfanumérico amplía la capacidad de identificación de personas jurídicas y el CNPJ — Módulo de Administración Tributaria apunta a modernizar los procedimientos del registro. Para otras administraciones, la lección es priorizar la interoperabilidad, la calidad de los datos y la experiencia del usuario antes que multiplicar plataformas.
2. Simplificación y cumplimiento proporcionado
Simples Nacional y el régimen del Microempreendedor Individual (MEI) ilustran cómo adaptar las obligaciones a la escala de la actividad económica. La simplificación de pagos y procedimientos motiva la formalización, siempre que se acompañe de reglas claras y evaluación de sus efectos.
El programa Sintonia clasifica a personas jurídicas conforme a criterios de cumplimiento, como regularidad registral, presentación de información y pago de obligaciones. Según información oficial difundida por la RFB en julio de 2026, su clasificación alcanzaba aproximadamente 10,9 millones de personas jurídicas activas. La Ley Complementaria 225/2026 aporta un marco normativo relevante a esta orientación hacia la conformidad. Esta norma, sancionada a inicios de 2026, instituyó formalmente el Código de Defesa do Contribuinte, lo que dota de un respaldo legal sólido a programas como CONFIA, Sintonia y el OEA.
En el comercio exterior, Remessa Conforme promueve el suministro anticipado de información por plataformas elegibles para el tratamiento de envíos internacionales de bajo valor.
Por su parte, el programa Operador Econômico Autorizado (OEA) distingue a operadores que cumplen requisitos de seguridad o conformidad y prevé facilidades según la modalidad correspondiente. Ambos reflejan una idea transferible: concentrar la intervención administrativa donde el riesgo es mayor y ofrecer previsibilidad a quienes cumplen.
3. Cooperación y prevención de controversias
CONFIA (Conformidade Cooperativa Fiscal) comenzó a gestarse en 2021 y evolucionó hacia un programa permanente. Promueve una relación de transparencia y gestión anticipada de riesgos con grandes contribuyentes.
Receita Consenso tiene una función distinta, al habilitar mecanismos de diálogo para abordar controversias tributarias o aduaneras específicas en las condiciones previstas. Como ejemplo de aplicación, la RFB comunicó en julio de 2026 un acuerdo con Petrobras destinado a resolver una cuestión antes de la fiscalización.
Receita Soluciona, a su vez, canaliza planteamientos de entidades representativas sobre dificultades recurrentes de interpretación o aplicación normativa, sin reemplazar las consultas formales. La autorregularización tributaria permite corregir determinadas inconsistencias o deudas bajo condiciones definidas antes de una fiscalización completa. En conjunto, estos instrumentos sugieren que la seguridad jurídica y la prevención pueden complementar —no sustituir— las potestades de control.
4. Inteligencia fiscal y control basado en riesgos
La Malha Fiscal y los cruces electrónicos de datos contrastan declaraciones con información de terceros para identificar discrepancias y orientar revisiones o procesos de regularización. Su potencial depende tanto de la disponibilidad de información como de su calidad, del diseño de criterios de selección y de las garantías para los contribuyentes. Brasil también explora aplicaciones de inteligencia artificial y tecnologías como blockchain; corresponde distinguir las experiencias concretas y verificadas de los desarrollos aún experimentales, evitando presentarlos indistintamente como resultados consolidados.
La colaboración con órganos policiales, fiscalías y entidades de control financiero amplía las capacidades para abordar riesgos complejos. Para otras jurisdicciones, el aprendizaje está en la gobernanza de datos, los perfiles especializados, la coordinación y la evaluación de resultados, no únicamente en la adquisición de herramientas.
5. Reforma del consumo: innovación de implementación gradual
La Reforma Tributária do Consumo (RTC) redefine progresivamente la tributación mediante la Contribuição sobre Bens e Serviços (CBS), el Imposto sobre Bens e Serviços (IBS) y el Imposto Seletivo (IS). Su base normativa comprende, entre otras disposiciones, las leyes complementarias (LC) 214/2025 y 227/2026. Es esencial diferenciar el marco legal aprobado, las pruebas operativas —incluido el piloto de la CBS— y la transición prevista para los años siguientes. En 2026 se desarrollan etapas de prueba y adaptación de sistemas y documentos fiscales; no corresponde describir todo el nuevo régimen como plenamente implantado. Mientras que la LC 214/2025 instituyó las bases del IVA dual (CBS e IBS) y del Impuesto Seletivo, la LC 227/2026 se centra fundamentalmente en la creación del Comitê Gestor do IBS (CGIBS) y en la regulación del contencioso administrativo de este nuevo impuesto.
El interés internacional de este proceso reside tanto en su arquitectura como en la coordinación necesaria entre instituciones, sistemas, contribuyentes y calendarios de transición.
6. Transparencia, ciudadanía y cultura institucional
Cidadania Fiscal contribuye a explicar el sentido de los tributos y los derechos y deberes de los contribuyentes.
Panel Receita y otras herramientas de transparencia facilitan la consulta de información agregada sobre la actividad institucional.
A ello se suman espacios de intercambio técnico con actores externos, como el Grupo de Estudos Tributários Aplicados (GETAP), entidad que reúne empresas y promueve el diálogo sobre el perfeccionamiento de la legislación tributaria.
La transformación más difícil de replicar es la que convierte la mejora continua, la formación del personal, la apertura al diálogo y la gestión basada en evidencias en prácticas estables.
De la experiencia brasileña a la cooperación internacional
La experiencia de Brasil permite pensar una administración tributaria que combine fiscalización inteligente, simplificación, cooperación, prevención de controversias y transparencia. Para los contribuyentes, esa combinación puede traducirse en mayor previsibilidad, seguridad jurídica y menores costos de cumplimiento; para el Estado, en una mejor asignación de recursos y un vínculo más constructivo con la sociedad, que hacen sostenibles los ingresos tributarios.
Puede ser un desafío replicar las innovaciones brasileñas, ya que algunas responden a necesidades propias o requieren de una estructura robusta y de cuantiosos recursos. Sin embargo, su principal valor para otras administraciones tributarias radica en la oportunidad de conocer, entre otros aspectos, qué problemas se resolvieron, qué capacidades y condiciones jurídicas fueron necesarias, cómo se implementaron y qué evidencia existe de sus resultados e impactos.
Acciones de cooperación que hemos tenido la posibilidad de coordinar desde el CIAT, entre la RFB y otras administraciones tributarias, convirtieron las referidas preguntas en aprendizajes prácticos. La RFB se ha convertido en un referente regional de innovación tributaria y en un impulsor de soluciones a escala internacional.
El sistema tributario de Brasil, por sus particularidades, es para los brasileños, pero sus desarrollos y logros son una fuente de inspiración para las administraciones tributarias del mundo.
44 total views, 43 views today