Lo que aprendí después de una vida en la administración tributaria
Después de una vida dedicada a la administración tributaria, suelo preguntarme qué fue realmente lo que aprendí de ella.
Durante muchos años habría respondido sin dudar: impuestos, procedimientos, fiscalización, tecnología, organización institucional y cooperación internacional. Hoy comprendo que todo aquello fue importante, pero no constituía el verdadero objeto de mi aprendizaje.
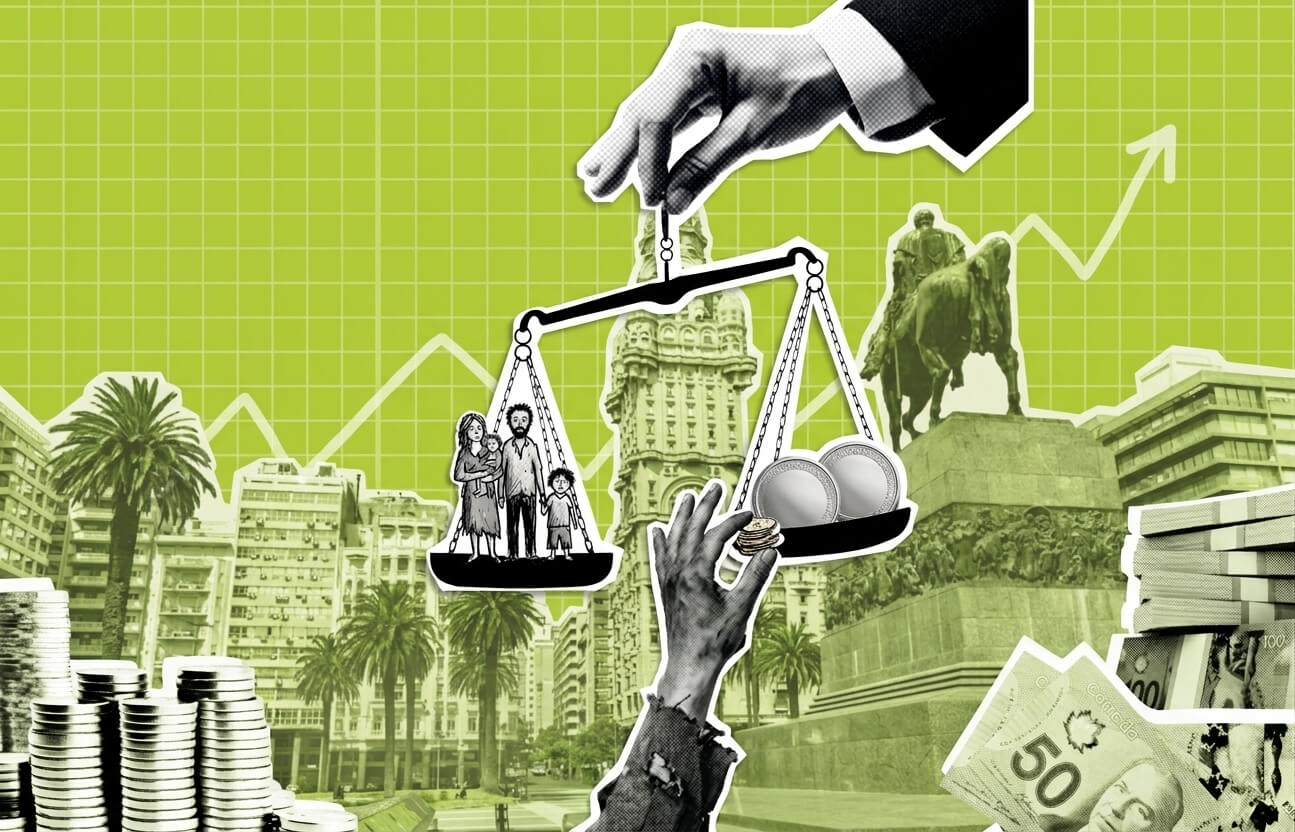
Me tomó décadas descubrir que detrás de cada auditoría, operativo de control, reforma administrativa o innovación tecnológica existía una pregunta que todavía no sabía formular: ¿por qué una sociedad acepta contribuir para sostener al Estado que hace posible su convivencia?
El comienzo
Cuando ingresé a la administración tributaria pensaba, como probablemente muchos de quienes comienzan esa carrera, que nuestra misión consistía esencialmente en administrar los impuestos: mejorar la recaudación, fortalecer los controles, combatir la evasión y aplicar correctamente la ley.
Conocí directamente algunas de las expresiones más intensas de la potestad coercitiva del Estado. Participé en el control de actividades comerciales y agropecuarias, inventarios, operaciones contra el contrabando, incautaciones y clausuras que, en determinadas circunstancias, requirieron apoyo policial o militar y llegaron a implicar riesgos personales. Algunas de esas experiencias sirvieron posteriormente como referencia para acciones similares en otros países.
Durante mucho tiempo creí que allí estaba la respuesta: mejores sistemas, más información, fiscalización más eficiente y una firme capacidad coercitiva, producirían necesariamente mayor cumplimiento.
La información fue un laboratorio
Durante ocho años trabajé directamente en el desarrollo de los sistemas de procesamiento de datos de la administración tributaria. Aquella experiencia me obligó a examinar los diferentes criterios con que la institución concebía y gestionaba sus funciones para poder transformarlos en información y procesos.
Sin advertirlo entonces, la tecnología se convirtió también en un observatorio de la propia administración: informatizar una función exigía primero comprender qué hacía la institución, cómo lo hacía y qué información consideraba necesaria para alcanzar sus objetivos.
Muchos años después comprendería algo que hoy considero fundamental: disponer de más información no significa necesariamente formular mejores preguntas.
Mirar también al Estado
Hubo otra experiencia cuyo significado tampoco alcancé a comprender entonces. Durante dos años participé directamente en el control de la legalidad de los actos de instituciones públicas. Mi mirada dejó de estar concentrada solamente en el contribuyente y comenzó a alcanzar también al propio Estado.
Aún no pensaba en términos de pacto social, pero aquella experiencia comenzó a mostrarme la otra parte de una relación que mucho después resultaría central: si la sociedad tiene obligaciones frente al Estado, también el Estado debe responder por la forma en que ejerce el mandato y administrar los recursos que aquella le confía.
La vida profesional me había proporcionado las piezas mucho antes de que comprendiera que pertenecían al mismo problema.
Cuando la experiencia cambia las preguntas
Mientras tanto, la realidad cuestionaba algunas de mis convicciones. Los controles mejoraban, la tecnología avanzaba y la capacidad de fiscalización aumentaba, pero la evasión persistía, la informalidad continuaba y la desconfianza hacia las instituciones no desaparecía.
Ya no bastaba preguntarme cómo controlar mejor. Comencé a preguntarme por qué las personas cumplen.
Comprendí que la coerción podía detectar infracciones, recuperar recursos, sancionar conductas y proteger el orden jurídico. Era necesaria. Pero controlar una conducta no significaba necesariamente haber comprendido sus causas.
El aula como laboratorio
Durante once años y medio tuve a mi cargo un curso de posgrado de Administración Tributaria Comparada. Aquella aula terminó convirtiéndose en otro laboratorio de reflexión.
El diálogo con profesionales contables me permitió observar una fuerte valoración del conocimiento técnico y de la responsabilidad frente a los intereses económicos de quienes recibían sus servicios, mientras encontraba menor reconocimiento de una dimensión que comenzó a preocuparme: la responsabilidad social derivada de la fe pública confiada a la profesión.
Mis planteamientos provocaron en ocasiones críticas severas. Lejos de rechazarlas, terminaron formando parte de mi aprendizaje. Me obligaron a revisar conocimientos, estudiar nuevamente problemas que creía conocer y preguntarme por qué la formación profesional podía privilegiar la técnica sin otorgar igual significación a la confianza pública que justificaba socialmente su ejercicio.
El profesor terminó aprendiendo de su propia aula.
Comprendí que la fe pública no constituye un privilegio profesional, es confianza delegada por el Estado, como expresión jurídica de la sociedad, para otorgar credibilidad a hechos esenciales de la realidad económica. Quien la recibe asume una responsabilidad que trasciende el interés particular de quien contrata sus servicios.
El aula me condujo así desde la técnica hacia la confianza.
De la confianza a la legitimidad
Pero quedaba otra pregunta: ¿por qué algunas sociedades confían en sus instituciones y otras desconfían de ellas?
Esa pregunta me llevó hacia la legitimidad y, finalmente, hacia el pacto social.
Ninguna administración tributaria puede sostener indefinidamente el cumplimiento únicamente mediante controles y sanciones. Cuando este depende crecientemente de la coerción, corresponde preguntarnos si el problema se encuentra exclusivamente en el contribuyente o si revela también dificultades en la relación entre Estado y sociedad.
Entiendo que el pacto social se aproxima al equilibrio cuando una proporción socialmente significativa considera que los beneficios materiales e institucionales de la convivencia justifican razonablemente las cargas necesarias para sostenerla.
Cumplir adquiere entonces otra dimensión. Ya no significa solamente obedecer una norma por temor a la sanción; puede expresar también el reconocimiento de que la obligación contribuye a sostener un orden común considerado legítimo.
Una nueva pregunta para la administración tributaria
Debo reconocer el extraordinario desarrollo técnico, tecnológico y humano alcanzado por las administraciones tributarias, al que organismos internacionales como el CIAT han contribuido mediante cooperación, investigación, capacitación e intercambio de experiencias.
Precisamente ese progreso permite hoy formular una pregunta adicional: ¿todo incumplimiento debe explicarse desde el comportamiento del contribuyente, o una parte puede revelar también deficiencias en la actuación del propio Estado?
La administración tributaria no responde por la calidad del gasto, los servicios públicos ni la legitimidad de los gobiernos, y tampoco debe convertirse en actor político. Pero observa diariamente una consecuencia de esa relación: el comportamiento tributario.
Quizá allí exista una función todavía insuficientemente desarrollada. La información utilizada para facilitar y controlar el cumplimiento podría también, mediante análisis agregado, independiente y ajeno a valoraciones partidarias, ayudar a identificar factores del incumplimiento que exceden al contribuyente y retroalimentar al Estado sobre sus posibles causas.
No correspondería a la administración tributaria juzgar gobiernos ni decidir políticas públicas. Su contribución sería diferente: convertir parte de la información que obtiene del incumplimiento en conocimiento sobre las condiciones que lo producen.
Después de una vida buscando información para que el Estado comprendiera mejor al contribuyente, terminé preguntándome si esa misma información podría servir también para que el Estado se comprendiera mejor a sí mismo.
Lo que finalmente aprendí
Después de una vida dedicada a la administración tributaria como dije, comprendí que el verdadero problema nunca fueron únicamente los impuestos.
La tecnología puede facilitar el cumplimiento. La fiscalización puede detectar y corregir incumplimientos. La coerción puede proteger el orden jurídico. La fe pública puede fortalecer la confianza. Pero ninguna de ellas puede sustituir la legitimidad que lleva a una sociedad a considerar razonables las cargas necesarias para sostener su convivencia.
No dejé de creer en la coerción como facultad necesaria del Estado. Después de haberla ejercido incluso en algunas de sus manifestaciones más intensas, aprendí a reconocer sus límites.
La coerción protege el orden; la legitimidad contribuye a que ese orden sea reconocido como propio por la sociedad.
Al mirar ahora ese recorrido, quisiera que estas páginas fueran también el balance de una vida profesional. No como renuncia a lo que hice ni como arrepentimiento por las responsabilidades asumidas, sino como la oportunidad de contemplarlas desde la distancia que solamente conceden los años.
No quisiera dejar certezas definitivas. Prefiero dejar preguntas y aquello que la experiencia terminó enseñándome.
Y, como propósito último, dejar el testimonio de alguien que, después de noventa y un años de vida, comprendió que todavía podía aprender.
Comencé preguntándome cómo conseguir que los contribuyentes cumplieran. Terminé preguntándome qué debe hacer una sociedad para que sus integrantes encuentren razones legítimas para contribuir.
Quizá entre esas dos preguntas pueda resumirse lo que aprendí después de una vida en la administración tributaria.
Nota del autor
Este texto recoge reflexiones nacidas de una vida dedicada a la administración tributaria, la docencia y el estudio de la relación entre el Estado y la sociedad. Las experiencias, ideas y conclusiones me pertenecen, asumo plenamente la responsabilidad por ellas.
Su elaboración final fue acompañada por un prolongado diálogo con ChatGPT, de OpenAI, utilizado no simplemente como herramienta de redacción, sino como interlocutor analítico para ordenar experiencias, cuestionar razonamientos, relacionar ideas y dar mayor claridad a intuiciones acumuladas durante décadas.
Al contemplar ese recorrido descubrí una curiosa continuidad en mi relación con la información:
Comencé utilizando información para controlar; después utilicé información para comprender; y finalmente utilicé inteligencia artificial para comprender lo que había aprendido.
Quizá esta última experiencia confirme también una de las enseñanzas de estas páginas: después de noventa y un años, todavía es posible aprender una nueva manera de pensar sobre lo vivido
27 total views, 27 views today